
10.000 Euro auf einem Tagesgeldkonto, Aktien im Wert von 10.000 Euro oder ein mit demselben Marktwert: Auf den ersten Blick sind diese Anlagen gleich viel wert. Rechtlich bestehen jedoch erhebliche Unterschiede. Besonders deutlich werden sie, wenn eine Bank, ein Broker oder ein Emittent insolvent wird. Dann entscheidet nicht allein der Wert einer Anlage, sondern auch eine Frage, die beim Geldanlegen oft in den Hintergrund gerät: Was gehört mir eigentlich?
Entscheidend ist die Unterscheidung zwischen Eigentum und Forderung. Eigentum ist das umfassende Recht an einer Sache: Der Eigentümer kann grundsätzlich nach Belieben mit ihr verfahren, und dieses Recht wirkt gegenüber jedermann. Eine Forderung wirkt dagegen nur gegenüber einer bestimmten Person, dem Schuldner. Von ihm kann der Gläubiger eine Leistung verlangen, etwa die Rückzahlung eines Geldbetrags.
Daraus folgen unterschiedliche Risiken. Wer Eigentümer einer Sache ist, muss sich nicht darauf verlassen, dass ein anderer seine Verpflichtungen erfüllt. Wird etwa ein Verwahrer insolvent, kann der Eigentümer seine Sache aus der Insolvenzmasse herausverlangen. Wer dagegen Inhaber einer Forderung ist, hängt von der Zahlungsfähigkeit seines Schuldners ab, sofern die Forderung nicht besichert oder gesetzlich geschützt ist.
Ein Beispiel: Wer einen Goldbarren kauft und zu Hause aufbewahrt, ist Eigentümer einer Sache. Wer denselben Betrag in eine unbesicherte Anleihe investiert, erwirbt vor allem einen Anspruch gegen den Emittenten. Wird dieser zahlungsunfähig, ist die Rückzahlung gefährdet.
Eigentum ist allerdings nicht gleichbedeutend mit Sicherheit. Der Goldpreis kann fallen, eine Aktie kann wertlos werden. Umgekehrt können Forderungen gut geschützt sein, etwa ein Bankguthaben durch die Einlagensicherung. Anleger sollten deshalb zwei Risiken auseinanderhalten: das Ausfallrisiko eines Schuldners und das Marktrisiko eines Vermögenswerts. Rechtliche Absicherung schützt vor dem einen, aber nicht vor dem anderen.
Bankguthaben und Wertpapierdepots: Was bei einer Insolvenz geschieht
Wer 10.000 Euro auf ein Tagesgeldkonto einzahlt, ist nicht Eigentümer bestimmter Geldscheine, die die Bank für ihn aufbewahrt. Mit der Einzahlung geht das Geld in das Eigentum der Bank über, die damit etwa Kredite vergeben darf. Der Kunde erhält im Gegenzug eine Forderung auf Auszahlung.
Die Einlagensicherung
Wird die Bank zahlungsunfähig, ist diese Forderung grundsätzlich gefährdet. In allen EU-Staaten gibt es jedoch eine gesetzliche Einlagensicherung nach einheitlichen Mindeststandards. Sie schützt Einlagen im Regelfall bis zu 100.000 Euro je Einleger und Bank. Unter bestimmten Voraussetzungen, etwa nach einem Immobilienverkauf, sind vorübergehend auch höhere Beträge geschützt. In Deutschland sichern viele Banken Einlagen zudem über freiwillige Sicherungseinrichtungen oder Institutssicherungssysteme über die gesetzliche Grenze hinaus ab.
Geschützt sind typische Bankeinlagen wie Giro-, Tagesgeld- und Festgeldguthaben. Nicht erfasst sind Wertpapiere wie Aktien, Fonds, Zertifikate oder von der Bank selbst ausgegebene Schuldverschreibungen.
Ein Beispiel: drei Anleger, eine Bank
Drei Anleger haben jeweils 20.000 Euro bei derselben Bank angelegt: der erste als Tagesgeld, der zweite in Aktien anderer Unternehmen in seinem Depot, der dritte in einer unbesicherten Schuldverschreibung dieser Bank. Wird die Bank insolvent, ergeben sich drei unterschiedliche Situationen:
- Der erste Anleger ist Gläubiger der Bank, sein Guthaben ist aber vollständig durch die Einlagensicherung geschützt.
- Der zweite Anleger bleibt Eigentümer seiner Aktien. Die Bank verwahrt sie nur und darf sie ohne seine Zustimmung nicht für eigene Zwecke verwenden. Die Aktien gehören nicht zur Insolvenzmasse, der Anleger kann ihre Übertragung auf ein Depot bei einer anderen Bank verlangen.
- Der dritte Anleger ist Gläubiger der Bank, ohne durch die Einlagensicherung geschützt zu sein. Zwar liegt auch seine Schuldverschreibung geschützt im Depot. Ihr Wert hängt aber an der Forderung gegen den Emittenten, und das ist die insolvente Bank selbst. Wie viel er zurückerhält, hängt vom Rang seiner Forderung ab und davon, ob die Bank abgewickelt oder ein Insolvenzverfahren eröffnet wird. Bei einer behördlichen Abwicklung können unbesicherte Anleihen herabgeschrieben oder in Aktien umgewandelt werden (sogenannter Bail-in).
Wie Wertpapiere verwahrt werden
Aktien werden heute in der Regel nicht mehr als einzelne Urkunden verwahrt, sondern in Sammelbeständen bei einem Zentralverwahrer, in Deutschland bei Clearstream Banking. Bei dieser Girosammelverwahrung erwerben Anleger Miteigentumsanteile an einem Bestand gleichartiger Wertpapiere. Wem welcher Anteil zusteht, ergibt sich aus den Depotbuchungen. Ausländische Wertpapiere werden häufig in sogenannter Wertpapierrechnung verwahrt. Der Anleger hat dann einen treuhänderischen Anspruch, der im Insolvenzfall des Verwahrers ebenfalls geschützt ist.
Eine Insolvenz der Depotbank führt deshalb normalerweise nicht zum Verlust der Wertpapiere. Die Übertragung auf eine andere Bank kann aber einige Zeit dauern. In dieser Phase können Anleger unter Umständen nicht über ihre Papiere verfügen, tragen aber das volle Kursrisiko.
Fehlen Wertpapiere, etwa weil die Bank unzulässig über sie verfügt hat, greift die gesetzliche Anlegerentschädigung. Sie ersetzt 90 Prozent des Anspruchs, höchstens jedoch 20.000 Euro je Anleger und Institut. Kursverluste deckt sie nicht ab.
Aktien, Fonds und Anleihen: Beteiligung oder Zahlungsanspruch?
Aktien: Wer eine Aktie kauft, beteiligt sich an einem Unternehmen. Aktionären stehen unter anderem Stimmrechte, Ansprüche auf beschlossene Dividenden und ein Anteil an einem möglichen Liquidationserlös zu. Eigentümer der Maschinen, Gebäude oder Bankguthaben des Unternehmens sind sie jedoch nicht, diese gehören der Gesellschaft selbst.
Wird das Unternehmen insolvent, werden Aktien in der Regel wertlos. Aktionäre sind Eigenkapitalgeber und erhalten erst etwas, wenn alle Gläubiger befriedigt sind, was selten der Fall ist. Die rechtliche Zuordnung der Aktie schützt also bei einer Insolvenz der Depotbank, nicht aber bei einer Insolvenz des Unternehmens.
Anleihen: Wer eine Unternehmensanleihe zeichnet, stellt dem Emittenten Kapital zur Verfügung. Dafür erhält er Ansprüche auf Rückzahlung des Nennwerts und in der Regel auf Zinsen. Wer die Anleihe später an der Börse kauft, übernimmt diese Ansprüche vom Verkäufer. In beiden Fällen ist der Anleger Gläubiger des Unternehmens, nicht dessen Gesellschafter.
Gerät der Emittent in Zahlungsschwierigkeiten, können die Ansprüche ganz oder teilweise ausfallen. Wie viel Gläubiger erhalten, hängt vom Rang ihrer Forderungen und von möglichen Sicherheiten ab: Besicherte Forderungen werden vor unbesicherten bedient, nachrangige zuletzt. Vor den Aktionären stehen aber stets die Anleihegläubiger.
Auch Staatsanleihen sind Forderungen. Ein Insolvenzverfahren gibt es für Staaten jedoch nicht. Geraten sie in Zahlungsschwierigkeiten, kommt es typischerweise zu einer Umschuldung, bei der die Gläubiger auf einen Teil ihrer Forderungen verzichten müssen, wie zum Beispiel bei Griechenland im Jahr 2012. Bei Anleihen in fremder Währung kommt ein Währungsrisiko hinzu.
Investmentfonds und ETFs: Bei in Deutschland aufgelegten offenen Investmentfonds, einschließlich ETFs, wird das Fondsvermögen in der Regel als Sondervermögen geführt. Es ist rechtlich vom Vermögen der Kapitalverwaltungsgesellschaft getrennt und wird von einer unabhängigen Verwahrstelle verwahrt. Wird die Verwaltungsgesellschaft insolvent, fällt das Fondsvermögen nicht in ihre Insolvenzmasse. Die Verwahrstelle überträgt es auf eine andere Verwaltungsgesellschaft oder wickelt den Fonds ab, unter Umständen zu einem ungünstigen Zeitpunkt.
Bemerkenswert ist: Die Vermögensgegenstände eines Fonds können rechtlich sogar der Verwaltungsgesellschaft gehören, die sie treuhänderisch für die Anleger hält. Der Schutz folgt hier also nicht aus dem Eigentum der Anleger, sondern aus der gesetzlichen Trennung des Sondervermögens.
Die meisten ETFs in deutschen Depots sind allerdings in Irland oder Luxemburg aufgelegt. Für sie gilt ein vergleichbarer Schutz nach EU-Recht, dessen genaue Ausgestaltung vom jeweiligen Land abhängt.
Sondervermögen ist jedoch kein Verlustschutz. Fallen die Kurse der enthaltenen Wertpapiere, verliert auch der Fonds an Wert. Zudem können Fonds Forderungen enthalten: Synthetische ETFs bilden ihren Index über Tauschgeschäfte (Swaps) mit einem Vertragspartner ab, und Fonds, die Wertpapiere verleihen, haben Ansprüche gegen den Entleiher. Dieses Kontrahentenrisiko ist gesetzlich begrenzt, aber vorhanden.
Nicht jedes börsengehandelte Produkt, das einem ETF ähnelt, ist ein Fonds. ETCs und ETNs sind Schuldverschreibungen, dazu mehr im nächsten Abschnitt.
Zertifikate und Gold-ETCs: Die Bedeutung des Emittentenrisikos
Zertifikate und andere strukturierte Produkte erwecken durch ihre Bezeichnung oft den Eindruck, Anleger investierten unmittelbar in Aktien, Indizes oder Rohstoffe. Tatsächlich erwerben sie in aller Regel eine Schuldverschreibung. Ein Aktienzertifikat bildet etwa den Kurs einer Aktie ab, ohne dass der Käufer Aktionär wird. Ein Rohstoffzertifikat lässt ihn an Preisbewegungen teilhaben, ohne dass er Eigentum am Rohstoff erwirbt.
Das Emittentenrisiko: Zertifikate sind meist unbesicherte Inhaberschuldverschreibungen. Der Anleger hat einen Zahlungsanspruch gegen den Emittenten, in der Regel eine Bank. Wie hoch dieser Anspruch ausfällt, hängt je nach Ausgestaltung vom Basiswert ab. Wird der Emittent insolvent, kann der Anspruch ganz oder teilweise ausfallen, unabhängig davon, wie sich der Basiswert entwickelt hat.
Wie real dieses Emittentenrisiko ist, zeigte im Jahr 2008 die Insolvenz der US-Investmentbank Lehman Brothers. Zahlreiche deutsche Privatanleger erlitten mit Zertifikaten einer Lehman-Tochter erhebliche Verluste, obwohl sich die Basiswerte teils gar nicht ungünstig entwickelt hatten.
Weder die Einlagensicherung noch die Anlegerentschädigung greifen hier. Bei einer behördlichen Abwicklung der Bank können Zertifikate zudem herabgeschrieben werden. Das Risiko wirkt außerdem schon vor einer Insolvenz: Verschlechtert sich die Bonität des Emittenten, sinkt häufig auch der Kurs seiner Zertifikate.
Gold-ETCs: Gold-ETCs werden ähnlich wie Aktien oder ETFs an der Börse gehandelt, sind rechtlich aber Schuldverschreibungen und kein Sondervermögen. Der Grund: Fonds nach EU-Recht dürfen nicht direkt in Edelmetalle investieren und müssen ihr Vermögen streuen. Ein reiner Goldfonds ist in dieser Form nicht zulässig.
Viele Gold-ETCs sind durch physisch hinterlegtes Gold besichert, manche bieten zusätzlich einen Lieferanspruch. Bei einer physischen Besicherung lagert das Gold typischerweise bei einem Verwahrer, und ein Treuhänder hält ein Sicherungsrecht daran zugunsten der Anleger. Wird der Emittent insolvent, verwertet der Treuhänder das Gold und verteilt den Erlös an die Anleger.
Das kann das Emittentenrisiko erheblich begrenzen, macht den Anleger aber nicht zum Eigentümer. Er bleibt Inhaber einer gesicherten Forderung, erhält im Ernstfall in der Regel Geld statt Gold, unter Umständen erst nach einiger Zeit, und ist auch darauf angewiesen, dass Verwahrer und Treuhänder ihre Aufgaben ordnungsgemäß erfüllen. Wie gut er geschützt ist, hängt von den Emissionsbedingungen und der Durchsetzbarkeit der Sicherheiten ab.
Ein Lieferanspruch kann zudem steuerlich bedeutsam sein. Der Bundesfinanzhof hat für bestimmte Gold-Inhaberschuldverschreibungen mit Lieferanspruch entschieden, dass Gewinne nach mehr als einem Jahr Haltedauer wie bei physischem Gold steuerfrei sein können. Die Auslieferung ist allerdings oft an Mindestmengen gebunden und mit Kosten verbunden.
Physisches Gold und Kryptowerte: Eigentum und Verwahrung
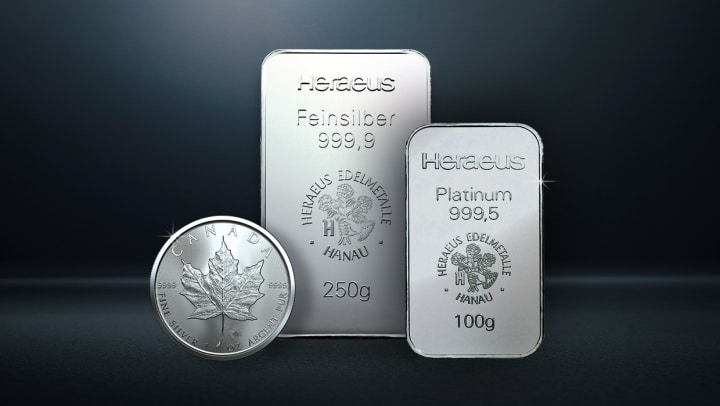
Gold in eigener Verwahrung: Wer einen Goldbarren oder eine kauft und übergeben bekommt, ist Eigentümer und Besitzer einer Sache. Sein Vermögen hängt nicht von der Zahlungsfähigkeit einer Bank oder eines Emittenten ab.
Beim Kauf ist allerdings Sorgfalt geboten. Eigentum entsteht erst durch Einigung und Übergabe, und an gestohlenem Gold kann in der Regel auch ein gutgläubiger Käufer kein Eigentum erwerben. Wer bei Privatpersonen oder unbekannten Händlern kauft, trägt dieses Risiko ebenso wie das Risiko von Fälschungen. Hinzu kommen Diebstahl und Verlust, wobei Hausratversicherungen Wertsachen oft nur begrenzt abdecken, ferner Preisschwankungen und die Spanne zwischen An- und Verkaufspreis. Zinsen oder Dividenden bringt Gold nicht.
Gold im Bankschließfach bleibt ebenfalls Eigentum des Anlegers, auch bei einer Insolvenz der Bank. Der Zugang kann dann aber vorübergehend erschwert sein.
Gold bei einem Dienstleister: Wird Gold einem Dienstleister anvertraut, entscheidet die Vertragsgestaltung. Bei einer Einzelverwahrung sind bestimmte Barren dem Kunden eindeutig zugeordnet, häufig anhand ihrer Seriennummer. Bei einer Sammelverwahrung erwirbt er in der Regel Miteigentum an einem gemeinsamen Bestand. In beiden Fällen – im Edelmetallhandel spricht man von allokierter Verwahrung – gehört das Gold nicht dem Verwahrer und kann bei dessen Insolvenz grundsätzlich herausverlangt werden.
Andere Modelle sehen lediglich einen Anspruch auf Lieferung einer bestimmten Goldmenge vor. Der Kunde ist dann Gläubiger des Anbieters und erhält bei dessen Insolvenz in der Regel nur einen Teil seines Anspruchs. Bei und Edelmetallkonten kommen beide Gestaltungen vor: Anbieter wie pro aurum verschaffen ihren Kunden Eigentum an dem erworbenen Gold und versichern es vollumfänglich.
Kryptowerte: Kontrolle statt Eigentum
Bei Kryptowährungen, rechtlich meist als Kryptowerte bezeichnet, stellt sich eine vergleichbare Frage, allerdings mit einem grundlegenden Unterschied. Eigentum im Sinne des Bürgerlichen Gesetzbuchs gibt es nur an körperlichen Sachen, und Bitcoins sind keine Sachen. Wer sie hält, hat die tatsächliche Verfügungsgewalt über sie, ist aber nicht Eigentümer im klassischen Sinn. Die zivilrechtliche Einordnung ist in Deutschland noch nicht abschließend geklärt. Technisch liegen Bitcoin auch nicht auf einer Wallet, sondern sind in der Blockchain einer Adresse zugeordnet. Die Wallet speichert den privaten Schlüssel, mit dem der Inhaber über sie verfügen kann.
Wer seine Schlüssel selbst verwahrt, etwa auf einer Hardware-Wallet, braucht keinen Dienstleister, trägt aber die volle Verantwortung. Gehen die Schlüssel verloren, kann der Zugriff dauerhaft unmöglich werden. Werden sie gestohlen, etwa durch Phishing, können Unbefugte die Kryptowerte übertragen. Fehlerhafte Überweisungen lassen sich nicht rückgängig machen.
Wer Kryptowerte über eine Plattform verwahren lässt, gibt die Kontrolle über die Schlüssel ab. Nach der EU-Verordnung über Märkte für Kryptowerte (MiCAR) müssen Anbieter die Kryptowerte ihrer Kunden rechtlich und operativ von ihrem eigenen Vermögen trennen, sodass Gläubiger im Insolvenzfall nicht darauf zugreifen können. In Deutschland ist zusätzlich geregelt, dass verwahrte Kryptowerte grundsätzlich nicht in die Insolvenzmasse fallen.
Dieser Schutz gilt allerdings nicht, wenn der Kunde eingewilligt hat, dass seine Kryptowerte für Rechnung des Anbieters oder eines Dritten verwahrt werden, etwa bei manchen Staking- oder Lending-Angeboten. Er greift zudem nur bei Anbietern mit EU-Zulassung, die seit dem Ende der Übergangsfristen im Jahr 2026 vorgeschrieben ist. Unter die Einlagensicherung oder die Anlegerentschädigung fallen Kryptowerte nicht.
Was Anleger vor einer Geldanlage prüfen sollten
Die rechtliche Konstruktion einer Geldanlage ist ein wichtiger, oft unterschätzter Teil ihres Risikos. Eine pauschale Rangfolge sicherer und unsicherer Anlagen lässt sich daraus aber nicht ableiten. Ein Bankguthaben ist eine Forderung, innerhalb der Sicherungsgrenzen aber besonders gut geschützt. Eine Aktie vermittelt Beteiligungsrechte, kann aber wertlos werden. Selbst verwahrtes Gold kennt kein Emittentenrisiko, wohl aber Preis- und Diebstahlrisiken. Und wer Kryptowerte selbst verwahrt, hat die volle Kontrolle, aber kein Eigentum im klassischen Sinn. Entscheidend ist, welche Rechte tatsächlich bestehen, wie sie dokumentiert sind und ob sie sich im Ernstfall durchsetzen lassen.
Die wichtigsten Fragen vor dem Kauf
- Was erwerbe ich: einen Vermögensgegenstand, einen Fondsanteil, eine Unternehmensbeteiligung, eine Forderung oder lediglich die Kontrolle über einen digitalen Wert?
- Wer ist zur Zahlung oder Lieferung verpflichtet, und wie ist seine Bonität?
- Welche Sicherheiten bestehen, wer hält sie, und decken sie den Anspruch vollständig?
- Wer verwahrt die Anlage? Ist sie vom Vermögen des Verwahrers getrennt, wird sie regelmäßig unabhängig geprüft, und ist sie versichert?
- Besteht ein Lieferanspruch, und zu welchen Bedingungen und Kosten?
- Greift eine gesetzliche Sicherung wie die Einlagensicherung oder die Anlegerentschädigung?
- Ist der Anbieter beaufsichtigt und zugelassen, etwa durch die BaFin oder nach der MiCAR?
Ein Blick in die Unterlagen
Einen ersten Überblick bietet das Basisinformationsblatt. Es ist für viele Produkte vorgeschrieben und nennt unter anderem den Emittenten und die Folgen seines Ausfalls. Rechtlich maßgeblich sind jedoch andere Dokumente: die Anleihe- oder Emissionsbedingungen, bei Zertifikaten insbesondere die Endgültigen Bedingungen, ferner der Wertpapierprospekt, bei Fonds die Anlagebedingungen und bei Verwahrmodellen die Vertragsbedingungen zur Verwahrung.
Der Produktname allein sagt dagegen wenig. Ein Finanzinstrument kann Begriffe wie Gold, Aktien oder Rohstoffe im Namen tragen, ohne dass der Anleger Eigentümer des Basiswerts wird.
Neben Rendite, Kosten und Marktrisiken verdient auch die rechtliche Struktur einer Anlage Aufmerksamkeit. Denn im Ernstfall ist nicht nur entscheidend, welchen Wert eine Geldanlage hat. Ebenso wichtig ist, ob dem Anleger der Vermögenswert selbst gehört – oder ob er lediglich Ansprüche gegen einen anderen hat.
Bildnachweis: Gina Sanders
Bildnummer: 18628935
Bildquelle: AdobeStock.com


 Schneller
 100%
 Anonyme


