
Für den Ruhestand vorsorgen, den Kindern einen guten Start ermöglichen oder sich finanzielle Freiheit bewahren: Wer Geld anlegt, plant für die Zukunft. Welche Anlage dazu passt, hängt wesentlich davon ab, wann das Geld gebraucht wird. Dieser Anlagehorizont zeigt auch, welchen Platz Gold und Silber in der persönlichen Vorsorge einnehmen können.
Was bedeutet Anlagehorizont?
Der Anlagehorizont beschreibt den Zeitraum, über den Geld investiert bleiben kann, bevor es benötigt wird. Wer in zwei Jahren eine neue Küche bezahlen möchte, plant anders als jemand, der in zwanzig Jahren in den Ruhestand geht.
Dabei hat nicht das gesamte Vermögen denselben Zeithorizont. Eine Reserve für unerwartete Ausgaben sollte kurzfristig verfügbar sein. Andere Beträge können über viele Jahre angelegt werden. Wer diese Ziele unterscheidet, schafft die Grundlage für eine passende Aufteilung seines Vermögens.
Warum ist bei Sachwerten ein längerer Anlagehorizont sinnvoll?
Für Sachwertanlagen wie Gold, Aktien oder Immobilien ist in der Regel eine langfristige Perspektive sinnvoll. Bei Aktien und Edelmetallen schafft sie Spielraum, schwächere Kursphasen abzuwarten. Bei Immobilien kommen häufig hohe Kaufnebenkosten hinzu. Zudem kann es dauern, bis ein Käufer gefunden und der Verkauf abgeschlossen ist. Wer das investierte Geld längere Zeit entbehren kann, gerät bei einem Kursrückgang weniger leicht unter Verkaufsdruck.
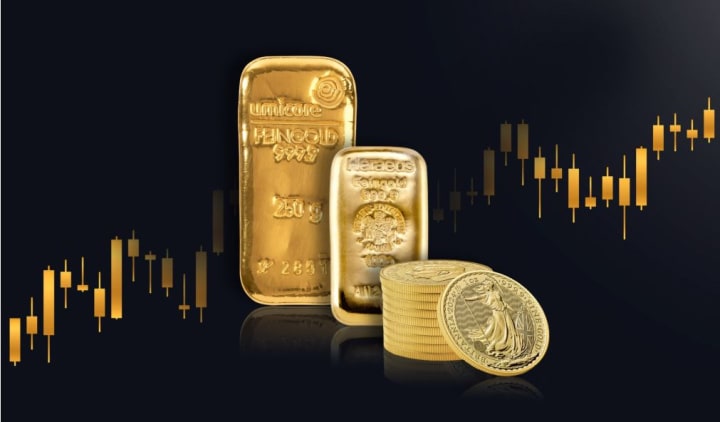
Bei Gold bleiben Anleger auch mit einer langfristigen Strategie flexibel. Gängige und lassen sich bei Bedarf wieder verkaufen. Wer zusätzlich eine Geldreserve für unerwartete Ausgaben bereithält, ist weniger darauf angewiesen, sein Gold in einer ungünstigen Marktphase zu verkaufen.
Ein langer Anlagehorizont garantiert allerdings keinen Gewinn. Auch wer für viele Jahre plant, sollte zwischenzeitliche Wertverluste finanziell verkraften können.
Warum ist Gold für langfristige Anleger besonders interessant?
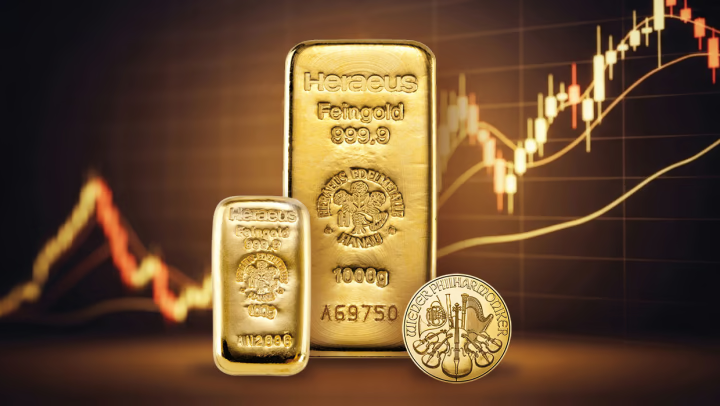
Gold verbindet begrenzte Verfügbarkeit mit weltweiter Akzeptanz. Seit Jahrtausenden wird es als Wertspeicher geschätzt. Mit physischen Barren und Münzen besitzen Anleger einen eigenen Sachwert: Ihr Gold ist kein Zahlungsversprechen einer Bank, eines Unternehmens oder eines Staates. Sein Wert hängt deshalb nicht davon ab, ob ein Schuldner seine Verpflichtungen erfüllt.
Für das Portfolio zählt außerdem das Zusammenspiel der Anlagen. Gold kann sich anders entwickeln als Aktien und Anleihen und dadurch Rückgänge anderer Anlagen abfedern. Gerade in unsicheren Zeiten steigt häufig das Interesse an einer unabhängigen Reserve. Auch Zentralbanken nutzen Gold, um ihre Währungsreserven breiter aufzustellen.
Gold zahlt keine Zinsen oder Dividenden. Für das Anlageergebnis zählen die Preisentwicklung, die Spanne zwischen An- und Verkaufspreis sowie mögliche Verwahrkosten. Als langfristige Reserve kann Gold gleich mehrere Aufgaben erfüllen: Chancen auf Wertzuwachs eröffnen, zum Kaufkrafterhalt beitragen und das Vermögen durch zusätzliche Risikostreuung stärken.
Wie lässt sich eine Edelmetallreserve für die Zukunft aufbauen?
Gold kann das Fundament der eigenen Edelmetallreserve bilden. Silber ergänzt es um die Verbindung zur modernen Technik: Es kommt in Smartphones, Solarzellen und der Elektromobilität zum Einsatz. Die industrielle Nachfrage eröffnet zusätzliche Chancen, macht Silber aber auch stärker von der Konjunktur abhängig. Sein Preis schwankt meist deutlicher als der Goldpreis. Für Anleger, die diese Schwankungen tragen können, ist Silber eine interessante Ergänzung.
Der Aufbau lässt sich an das eigene Budget anpassen – durch einzelne Käufe oder regelmäßige Sparbeträge. Wiederholte Käufe verteilen den Einstieg auf unterschiedliche Zeitpunkte.
Eine erste für ein Kind, weitere Stücke zu besonderen Anlässen oder eine Reserve für spätere Wünsche: Edelmetalle geben langfristiger Vorsorge eine persönliche Form. Ob für die eigene Zukunft oder die nächste Generation: Mit Gold wird langfristige Vermögensplanung greifbar.
Bildquelle: Mit KI generiert / Composing pro aurum


 Schneller
 100%
 Anonyme


