
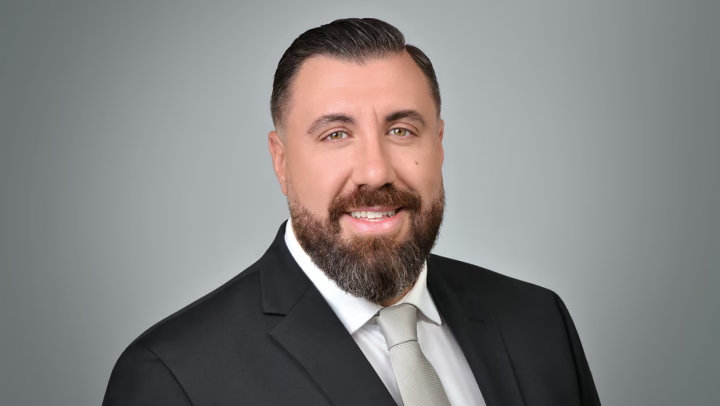
Gold und Silber werden häufig über Generationen weitergegeben. Doch beim Vererben und Verschenken lauern steuerliche und rechtliche Fallstricke. Rechtsanwalt Kilian Pallauf, spezialisiert auf Erbrecht, erklärt, worauf Edelmetallanleger achten sollten.
Der Goldpreis ist in den vergangenen Jahren stark gestiegen. Welche Folgen hat das für die Erbschaftsteuer?
Für die Erbschaftsteuer zählt grundsätzlich der Marktwert am Todestag, nicht der ursprüngliche Kaufpreis. Wer vor Jahrzehnten Gold gekauft hat, sollte deshalb seine Nachfolgeplanung überprüfen. Die Freibeträge steigen schließlich nicht mit dem Goldpreis. Ehegatten und eingetragenen Lebenspartnern stehen grundsätzlich 500.000 Euro zu, Kindern 400.000 Euro und Enkeln regelmäßig 200.000 Euro. Dabei wird das gesamte steuerpflichtige Vermögen berücksichtigt, also auch Bankguthaben oder Immobilien. Wichtig ist außerdem: Ein steuerfreier Gewinn beim Goldverkauf bedeutet nicht, dass auch das Vererben steuerfrei ist.
Gold im heimischen Tresor, im Bankschließfach oder beim Edelmetallhändler: Wie kommen Erben an die Bestände?
Entscheidend ist zunächst, wem das Gold gehört, und nicht, wo es lagert. Bei mehreren Erben gehört der Bestand zum gemeinschaftlichen Nachlass. Niemand darf einfach seinen vermeintlichen Anteil aus dem Tresor nehmen.
Bei der Aufbewahrung zu Hause sollten Angehörige wissen, wo sich das Gold und die Zugangsinformationen befinden. Eine dokumentierte Bestandsaufnahme im Erbfall hilft, Streitigkeiten zu vermeiden. Banken verlangen einen Berechtigungsnachweis, etwa eine Vollmacht oder einen geeigneten Erbnachweis. Ein Erbschein ist nicht immer erforderlich. Bei einer Händlerverwahrung sollten die Erben den Verwahrvertrag, die Kundennummer und die Bestandsnachweise kennen. Ein sicherer Lagerort hilft wenig, wenn die Berechtigten keinen Zugang erhalten.
Welche Meldepflichten gelten beim Verschenken und Vererben von Gold?
Grundsätzlich müssen Erbschaften und Schenkungen innerhalb von drei Monaten nach Kenntnis des Erwerbs beim zuständigen Erbschaftsteuerfinanzamt angezeigt werden. Bei Schenkungen betrifft das sowohl den Schenker als auch den Beschenkten. Steuerfrei heißt also nicht automatisch anzeigefrei.
Eine Steuererklärung ist davon zu unterscheiden. Sie wird regelmäßig erst auf Aufforderung des Finanzamts fällig. Wer Gold bewusst verschweigt und dadurch Steuern verkürzt, riskiert Steuernachzahlungen, Hinterziehungszinsen und strafrechtliche Konsequenzen.
Schon zu Lebzeiten verschenken oder erst vererben: Wie lassen sich steuerliche Freibeträge optimal nutzen?
Frühzeitiges Schenken kann erhebliche Vorteile bieten. Ein Elternteil kann seinem Kind grundsätzlich Vermögen im Wert von 400.000 Euro steuerfrei übertragen, sofern der Freibetrag nicht bereits ausgeschöpft wurde. Nach Ablauf von zehn Jahren kann er erneut genutzt werden. Schenken beide Eltern eigenes Vermögen, stehen grundsätzlich zwei Freibeträge zur Verfügung. Allerdings werden sämtliche Zuwendungen derselben Person innerhalb von zehn Jahren zusammengerechnet.
Ein weiterer Vorteil: Bei einer vollzogenen Schenkung zählt der damalige Wert. Spätere Wertsteigerungen kommen bereits dem Beschenkten zugute. Wichtig ist aber, dass das Eigentum tatsächlich übertragen wird. Gold lediglich für die Kinder zurückzulegen, genügt nicht. Datum, Bestand, Wert und Übertragung sollten sorgfältig dokumentiert werden. Dabei sollte niemand seine eigene finanzielle Absicherung im Alter gefährden. Auch mögliche Pflichtteilsansprüche sind zu berücksichtigen.
Gewinne aus dem Verkauf von physischem Gold sind nach einem Jahr Haltedauer steuerfrei. Gilt diese Regel auch für Erben?
Ja. Bei gewöhnlichem Anlagegold im Privatvermögen wird die bisherige Haltedauer angerechnet. Durch die Erbschaft beginnt keine neue Jahresfrist. Hat der Verstorbene das Gold bereits vor mehr als einem Jahr gekauft, kann der Erbe es grundsätzlich unmittelbar ohne Einkommensteuer auf den Verkaufsgewinn veräußern. Entsprechendes gilt bei Schenkungen.
Deshalb sollten Kaufbelege unbedingt aufbewahrt und weitergegeben werden. Sie dokumentieren Anschaffungsdatum und Kaufpreis. Gerade bei über Jahrzehnte aufgebauten Beständen muss nachvollziehbar bleiben, welche Barren oder Münzen wann erworben wurden.
Wie lässt sich im Testament eindeutig regeln, wer bestimmte Goldbarren oder Münzsammlungen erhalten soll?
Soll beispielsweise ein Enkel eine Münzsammlung bekommen, ohne zugleich Miterbe zu werden, bietet sich häufig ein Vermächtnis an. Entscheidend ist, dass die Gegenstände eindeutig beschrieben werden. Bei Barren helfen Hersteller, Gewicht, Feingehalt und Seriennummern. Bei Münzen sind beispielsweise Jahrgänge und Stückzahlen wichtig.
Eine Bestandsliste mit Fotos ist sinnvoll, ersetzt aber kein wirksames Testament. Ein eigenhändiges Testament muss grundsätzlich vollständig handschriftlich verfasst und unterschrieben sein. Wichtig ist außerdem, die Erbfolge insgesamt klar zu regeln. Wer lediglich einzelne Gegenstände verteilt, riskiert spätere Streitigkeiten.
Was sollten Edelmetallanleger für den Ernstfall vorbereiten, insbesondere wenn sie selbst nicht mehr handeln können?
Ein Testament regelt die Nachfolge nach dem Tod. Für den Fall, dass jemand bereits zu Lebzeiten nicht mehr selbst entscheiden kann, ist eine geeignete Vorsorgevollmacht wichtig. Sie sollte auch den Zugang zu Schließfächern, den Umgang mit Verwahrstellen und gegebenenfalls den Verkauf von Edelmetallen ermöglichen.
Ebenso empfehle ich eine aktuelle Vermögensübersicht. Darin sollten Bestände, Eigentumsverhältnisse, Lagerorte sowie Kaufbelege und Verwahrverträge dokumentiert sein. Sensible Zugangsdaten müssen sicher aufbewahrt werden, für Berechtigte aber auffindbar bleiben.
Mein wichtigster Rat lautet: Regeln Sie frühzeitig, wer handeln darf und wer was erhalten soll. Prüfen Sie regelmäßig Ihre Vermögenswerte und Freibeträge. Denken Sie auch daran, dass Ihre Erben möglicherweise kurzfristig Geld für Steuern oder die Nachlassabwicklung benötigen. Schließlich sollte eine über Jahrzehnte aufgebaute Goldsammlung nicht unter Zeitdruck verkauft werden müssen.
Bildquelle: @Killian Pallauf


 Schneller
 100%
 Anonyme


