
Ein Hundert-Euro-Schein zeigt auch in zehn Jahren noch dieselbe Zahl. Wie viel sich dafür kaufen lässt, kann sich jedoch erheblich verändern. Wer für später spart, sollte deshalb auf die Kaufkraft seines Geldes achten. Sie entscheidet darüber, was die Ersparnisse im Alltag wert sind.
Was bedeutet Kaufkraft?
Kaufkraft beschreibt, wie viele Waren und Dienstleistungen man für einen bestimmten Geldbetrag erhält. Steigt das allgemeine Preisniveau, sinkt die Kaufkraft: Für denselben Einkauf wird mehr Geld benötigt. Diesen allgemeinen Preisanstieg nennt man Inflation.
Gemessen wird sie anhand eines Warenkorbs, der typische Ausgaben etwa für Lebensmittel, Wohnen und Mobilität abbildet. Da jeder Haushalt sein Geld anders ausgibt, kann die persönliche Belastung vom statistischen Durchschnitt abweichen.
Warum steigen die Preise?
Preise können steigen, wenn die Nachfrage schneller wächst als das Angebot. Auch höhere Kosten wirken sich aus: Wird Energie teurer, verteuern sich häufig Herstellung und Transport vieler Produkte. Lieferengpässe können den Preisdruck zusätzlich erhöhen.
Die Europäische Zentralbank strebt mittelfristig eine Inflationsrate von zwei Prozent an. Auch bei diesem Ziel steigen die Preise also weiter. Fällt die Inflationsrate beispielsweise von sechs auf zwei Prozent, werden Waren und Dienstleistungen im Durchschnitt lediglich langsamer teurer. Frühere Preissteigerungen werden dadurch nicht rückgängig gemacht.
Was bedeutet das für Ersparnisse?
Auch langfristige Sparziele können durch Inflation teurer werden. Eine Urlaubsreise, die heute 2.000 Euro kostet, würde bei einer jährlichen Preissteigerung von drei Prozent in zehn Jahren rund 2.690 Euro kosten. Wer dafür heute 2.000 Euro unverzinst zurücklegt, hätte dann eine Lücke von fast 700 Euro. Deshalb gehört zur Sparplanung auch die Frage, was der eigene Wunsch künftig kosten könnte.
Zinsen können die Geldentwertung ausgleichen. Entscheidend ist, ob der Ertrag nach Kosten und möglichen Steuern mindestens mit der Inflation Schritt hält. Eine Reserve für kurzfristige Ausgaben bleibt sinnvoll. Für langfristige Sparziele kommt es darauf an, den Erhalt der Kaufkraft von Anfang an mitzudenken.
Warum ist Gold ein guter Vermögensspeicher?
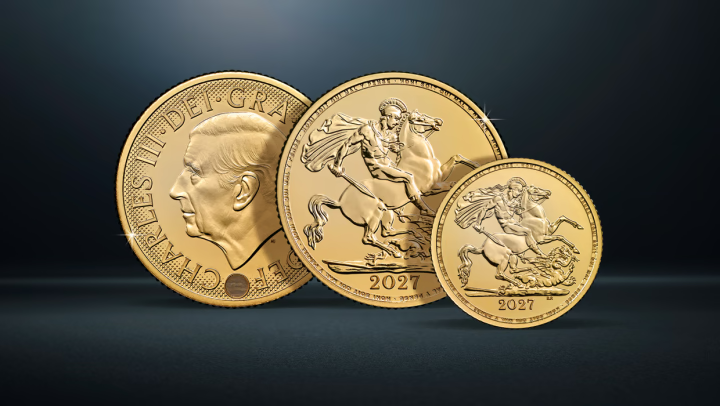
Gold verbindet natürliche Knappheit mit hoher Beständigkeit. Es lässt sich nicht beliebig vermehren, korrodiert nicht und wird weltweit gehandelt. Wer physisches Gold besitzt, hält einen Sachwert statt einer Forderung gegenüber einer Bank oder einem Staat. Sein Wert hängt deshalb nicht davon ab, dass ein Schuldner ein Zahlungsversprechen erfüllt. Auch Gold unterliegt Preisschwankungen und gleicht Inflation nicht in jedem Zeitraum aus. Als weltweit anerkannte Anlage kann es jedoch das Vermögen sinnvoll ergänzen und langfristig helfen, Kaufkraft über Generationen zu bewahren.
Bildquelle: KI generiert


 Schneller
 100%
 Anonyme


