

Nach einem starken Jahresstart hat der Goldpreis im September deutlich an Schwung verloren. Nachdem das Edelmetall im August noch kräftig zugelegt hatte, verbuchte es im September ein Minus von 6,6 Prozent. Auf Sicht von zwölf Monaten bleibt die Bilanz mit einem Plus von acht Prozent aber weiterhin deutlich positiv.
Hauptgrund für die Verschnaufpause war eine geldpolitische Straffung gleich mehrerer großer Notenbanken, die dem zinslosen Edelmetall zunehmend Konkurrenz durch verzinste Anlagen bescherte (-> Opportunitätskosten).
Zinserhöhungen durch EZB, Fed und Bank of Japan
Im Zentrum der aktuellen Entwicklung steht eine geldpolitische Wende: Gleich drei der wichtigsten Notenbanken der Welt haben im September ihre Leitzinsen angehoben. Die Europäische Zentralbank drehte mit Verweis auf den anhaltenden Inflationsdruck durch hohe Energiepreise infolge des Nahost-Konflikts Mitte des Monats zum zweiten Mal in diesem Jahr an der Zinsschraube und erhöhte den Einlagensatz um 0,25 Prozentpunkte auf 2,50 Prozent. Kurz darauf zog die US-Notenbank Fed nach und erhöhte ihre Fed Funds erstmals seit mehr als drei Jahren auf eine Spanne von 3,75 bis 4,00 Prozent. Auch die Bank of Japan straffte im September ihren geldpolitischen Kurs: Mit zuletzt 1,25 Prozent erreichte ihr Leitzins den höchsten Stand seit 1995.
Beim Goldpreis verursachte dies spürbaren Gegenwind: Da das Edelmetall keine laufenden Zinsen abwirft, verliert es für manche Anleger an relativer Attraktivität, sobald die Erträge von Anleihen steigen. Verstärkt wurde dieser Effekt durch die Entwicklung an den US-Anleihemärkten, wo die Renditen zehnjähriger Staatsanleihen zeitweise auf über 5,3 Prozent kletterten – den höchsten Stand seit 2002. Auch für die kommenden Monate bleiben die Zinssorgen präsent: Das vielbeachtete FedWatch-Tool zeigt aktuell eine Wahrscheinlichkeit von fast 68 Prozent an, dass die Fed bis April 2026 noch drei weitere Zinserhöhungen um jeweils 25 Basispunkte vornimmt. Sollte sich dieses Szenario bewahrheiten, könnte der Gegenwind an den Goldmärkten anhalten, da steigende Zinsen tendenziell auch den Dollar stützen und Gold für Anleger aus anderen Währungsräumen verteuern.
Reale Zinsen bleiben entscheidend
Trotz der jüngsten Konsolidierung sehen viele Marktbeobachter die fundamentale Lage und die langfristigen Perspektiven des Edelmetalls weiterhin positiv. Robert Hartmann, Mitgründer von pro aurum, ordnet die aktuelle Zinsentwicklung differenziert ein und sagt: „Steigende Zinsen würden mir nur Sorgen machen, wenn gleichzeitig die Inflationsraten aufhören zu steigen. Das ist aktuell nicht der Fall“. Nach Einschätzung Hartmanns bewegen sich die realen Zinsen – also die nominalen Zinsen abzüglich der Inflationsrate – in allen führenden Wirtschaftsräumen bei langfristiger Betrachtung nahe oder unter null. Das bedeute, dass Sparer und Käufer von Staatsanleihen keine „echten“ Renditen erzielen. Der Edelmetallexperte erklärt: „Wer reale Vermögenszuwächse beziehungsweise echten Kaufkraftschutz erreichen möchte, muss ins Risiko gehen. Die meisten Anleger griffen dabei zu Aktien, einige aber auch zu Rohstoffen und Edelmetallen. Aus diesem Grund sind Gold und Silber aktuell vor größeren Kurseinbrüchen geschützt“.
Inflationserwartungen steigen spürbar
Ein Faktor, der den Goldpreis im September zusätzlich beeinflusst hat, sind die gestiegenen Inflationserwartungen der Verbraucher in den USA. Die viel beachtete Umfrage der University of Michigan zeigt für den Zwölf-Monats-Horizont einen deutlichen Sprung von 4,0 auf 4,6 Prozent. Als Treiber gelten vor allem steigende Kraftstoffpreise sowie anhaltende Handelsspannungen.
Bei genauerem Hinsehen erscheint diese Einschätzung der Verbraucher durchaus nachvollziehbar. Sowohl Energierohstoffe als auch Agrargüter haben sich auf Sicht von zwölf Monaten teils drastisch verteuert. Erdgas und Heizöl etwa haben sich innerhalb eines Jahres mehr als verdoppelt: Europäisches Erdgas notiert rund 127 Prozent höher als vor einem Jahr, deutsches Erdgas legte um knapp 118 Prozent zu, Heizöl verteuerte sich um ungefähr 102 Prozent. Auch am Agrarmarkt sind Preissteigerungen von über 30 Prozent innerhalb eines Jahres derzeit keine Seltenheit. Reis kostet rund 48 Prozent mehr als vor zwölf Monaten, Kautschuk knapp 47 Prozent, Hafer rund 40 Prozent und Weizen sowie Raps jeweils um die 35 bis 37 Prozent. Diese breite Verteuerung bei Grundstoffen dürfte mittelfristig auch bei den Verbraucherpreisen ankommen.
Auch offizielle Daten bestätigen den Trend
Die steigenden Preise für Energie und Agrargüter spiegeln sich bereits in den offiziellen Statistiken wider. In Deutschland hat sich die September-Inflationsrate gegenüber dem Vormonat von 2,9 auf 3,3 Prozent beschleunigt. Der PCE-Index aus, der von der US-Notenbank Fed besonders stark beachteten Inflationsmaß, wies für August einen Wert von 3,4 Prozent aus. Beide Zahlen untermauern, dass die gestiegenen Inflationssorgen nicht allein auf subjektiven Verbrauchereinschätzungen beruhen, sondern zunehmend auch in den amtlichen Daten sichtbar werden.
Der Edelmetallexperte Hartmann zeigt sich angesichts dieser Entwicklung skeptisch, ob die Europäische Zentralbank ihr Inflationsziel in absehbarer Zeit erreichen kann. Er meint: „Ohne irgendwelche buchhalterischen Tricks wird es für die EZB schwer bis unmöglich sein, auf den Zielkorridor für Inflation in Höhe von zwei Prozent zurückzukehren“. Als dominierenden Faktor nennt er den Ölpreis, daneben aber auch die Preise für Gas und Elektrizität. Nach seiner Einschätzung werden sich die hohen Energiepreise vielerorts auch in den Nebenkostenabrechnungen zahlreicher Mieter in Deutschland niederschlagen. Rechne man zusätzlich die aktuellen Spritpreise hinzu – Tankrabatt hin oder her – werde das Leben der Europäer im Allgemeinen und der Deutschen im Speziellen nach seiner Einschätzung auch künftig teurer.
Kursziele zwischen 4.650 und 5.250 Dollar bis Jahresende
Trotz der jüngsten Konsolidierung bleiben viele Analysten für den Goldpreis optimistisch gestimmt. Goldman Sachs hält an seinem Kursziel von 4.900 Dollar für Ende 2026 fest. Die Bank stützt ihren optimistischen Ausblick auf ein eigenes Prognosemodell, laut dem die Zentralbanknachfrage höher ausfällt, als offizielle Statistiken teilweise vermuten lassen. Für Juli schätzt Goldman Sachs die Nettokäufe auf 44 Tonnen. Auf saisonbereinigter Dreimonatsbasis ergibt sich ein Kauftempo von 91 Tonnen monatlich. Das liegt deutlich über den rund 50 Tonnen pro Monat, die im Basisszenario für 2026 unterstellt werden. Auch eine Erholung der ETF-Nachfrage wird eingepreist. Daher überwiegen nach Einschätzung der Bank derzeit die Aufwärtsrisiken für die eigene Prognose.
Ähnlich fällt die Einschätzung von Standard Chartered aus: Die Bank rechnet für das vierte Quartal 2026 im Durchschnitt mit rund 4.650 Dollar, nach 4.350 Dollar im dritten Quartal. Als Treiber gelten anhaltend starke Zentralbanknachfrage, kräftige ETF-Zuflüsse sowie Sorgen um Währungsentwertung und Finanzmarktrisiken. Als größtes kurzfristiges Risiko gilt hier weniger der Zinsanstieg als ein möglicherweise stärkerer Dollar.
Noch optimistischer äußert sich Aakash Doshi von State Street Investment Management. Er hält Kurse zwischen 5.000 und 5.250 Dollar bis zum Winter für realistisch, bei einer möglichen Bandbreite von 4.750 bis 5.500 Dollar. In einer jüngeren Einschätzung schloss Doshi kurzfristig allerdings auch einen Rücksetzer bis zur Unterstützungsmarke von 4.000 Dollar nicht aus. Als Argumente für den längerfristig positiven Ausblick nennt er unter anderem die stark gestiegenen chinesischen Goldimporte – allein in den ersten sieben Monaten 2026 rund 1.000 Tonnen und damit 78 Prozent mehr als im Vorjahreszeitraum – sowie die hohe Staatsverschuldung der USA von mittlerweile über 40 Billionen Dollar. Dabei unterscheidet er zwischen steigenden Anleiherenditen, die durch Wirtschaftswachstum bedingt sind und Gold eher belasten, und solchen, die aus Inflations- und Schuldenrisiken resultieren und das Edelmetall tendenziell stützen.
Langfristig werden noch deutlich höhere Notierungen diskutiert
Über das laufende Jahr hinaus wagen manche Marktteilnehmer noch weitreichendere Prognosen. Doshi hält mittel- bis langfristig sogar einen Goldpreis von 10.000 Dollar für möglich, sollte der Anteil von Goldfonds am globalen Vermögen in ETFs und Investmentfonds von derzeit weniger als einem auf rund drei Prozent steigen. Rohstoffveteran Jim Rogers wiederum bringt in einem eher theoretischen Gedankenspiel sogar die Marke von 50.000 Dollar ins Spiel – nicht als konkrete Prognose, sondern als Symbol dafür, wie stark eine fortgesetzte Geldentwertung den nominalen Goldpreis treiben könnte.
Auch Edelmetallprofi Robert Hartmann sieht die grundlegenden Argumente für Gold unverändert intakt und sagt: „Man braucht neben der ausufernden Staatsverschuldung und den anziehenden Inflationsraten in den führenden Industrienationen eigentlich kein weiteres Argument zu nennen“. Die geopolitische Situation bleibe zwar weiterhin fragil, doch hätten politische Einflüsse auf den Goldmarkt in der Regel nur kurzfristige Wirkung. Anlegern rät er je nach individueller Risikotragfähigkeit, bestehende Edelmetallpositionen zu halten und bei Kursschwäche weiter auszubauen.
Drei Fragen an die Privatkunden von pro aurum
Im September beteiligten sich an der von pro aurum im Internet durchgeführten Edelmetall-Stimmungsumfrage 273 Personen (August: 240). Die Anlegerstimmung hat sich dabei insgesamt aufgehellt. Besonders deutlich zeigt sich dies an der gestiegenen Kaufbereitschaft: Der Anteil der Käufer erhöhte sich von 43,7 auf 51,6 Prozent und damit um acht Prozentpunkte. Gleichzeitig ging der Anteil der abwartenden Anleger kräftig von 48,7 auf 40,7 Prozent zurück. Die Verkaufsbereitschaft blieb mit 7,7 Prozent nach 7,6 Prozent im August praktisch unverändert. 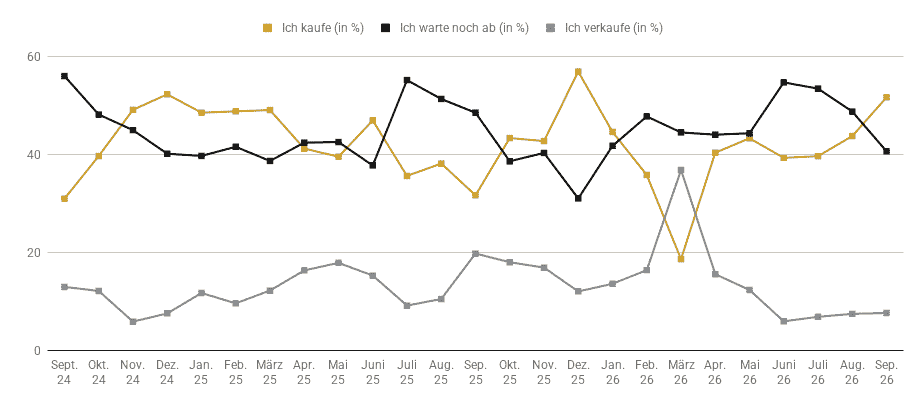
Bei der Bewertung der aktuellen Edelmetallpreise zeigt sich dagegen ein etwas zurückhaltenderes Bild. Der Anteil der Befragten, die Edelmetalle für unterbewertet halten, sank von 33,7 auf 28,6 Prozent. Gleichzeitig stieg der Anteil derjenigen, die von einer Überbewertung ausgehen, von 16,3 auf 19,8 Prozent. Mit 51,6 Prozent hält weiterhin eine knappe Mehrheit die aktuellen Edelmetallpreise für fair bewertet, nach 50,0 Prozent im August. 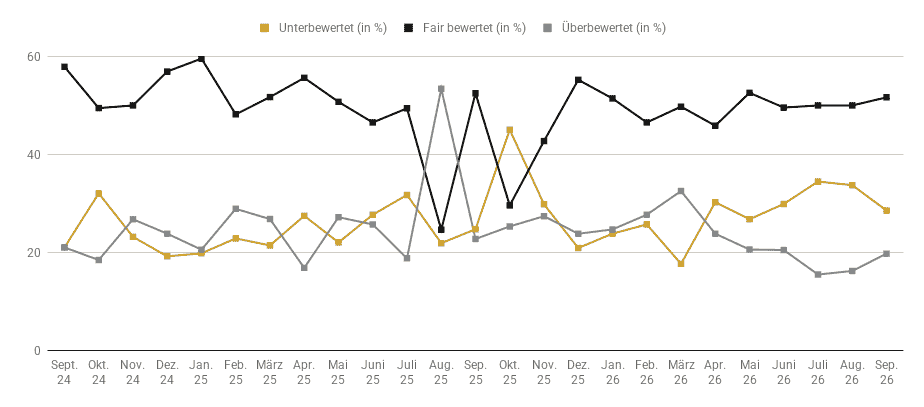
Bei der Frage nach der Preisentwicklung der Edelmetallpreise im kommenden Quartal hat sich die Stimmung leicht verbessert. Der Anteil der Optimisten, die mit steigenden Edelmetallpreisen rechnen, erhöhte sich von 46,3 auf 48,3 Prozent. Deutlicher zurückgegangen ist die Quote der Pessimisten: Nur noch 17,6 Prozent erwarten fallende Preise, verglichen mit 20,0 Prozent im August. Eine Seitwärtsbewegung prognostizieren 34,1 Prozent der Befragten nach zuvor 33,7 Prozent. Insgesamt zeigt die September-Umfrage damit eine höhere Kaufbereitschaft und leicht gestiegene Zuversicht hinsichtlich der weiteren Preisentwicklung, obwohl Edelmetalle seltener als unterbewertet eingeschätzt werden.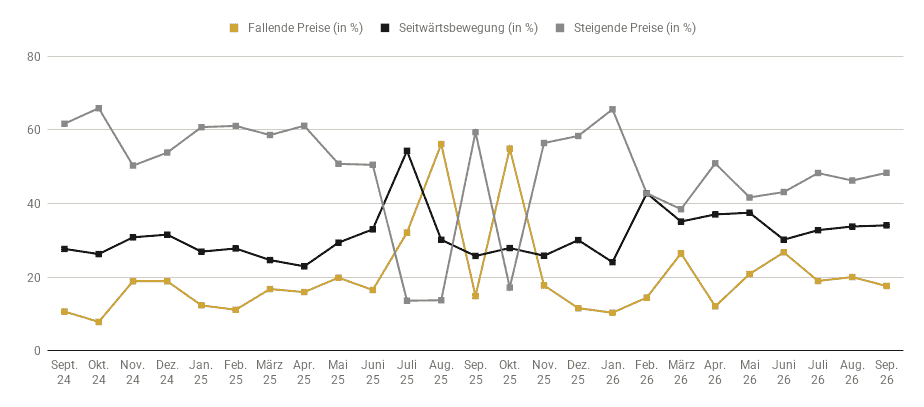
Bildnachweis: Amilia
Bildnummer: 91525314309
Bildquelle: AdobeStock.com


 Schneller
 100%
 Anonyme


